
Brickfund
Uma gestora de fundos holandesa de confiança, com mais de €100 milhões em ativos sob gestão.
Nossa Parceria Estratégica
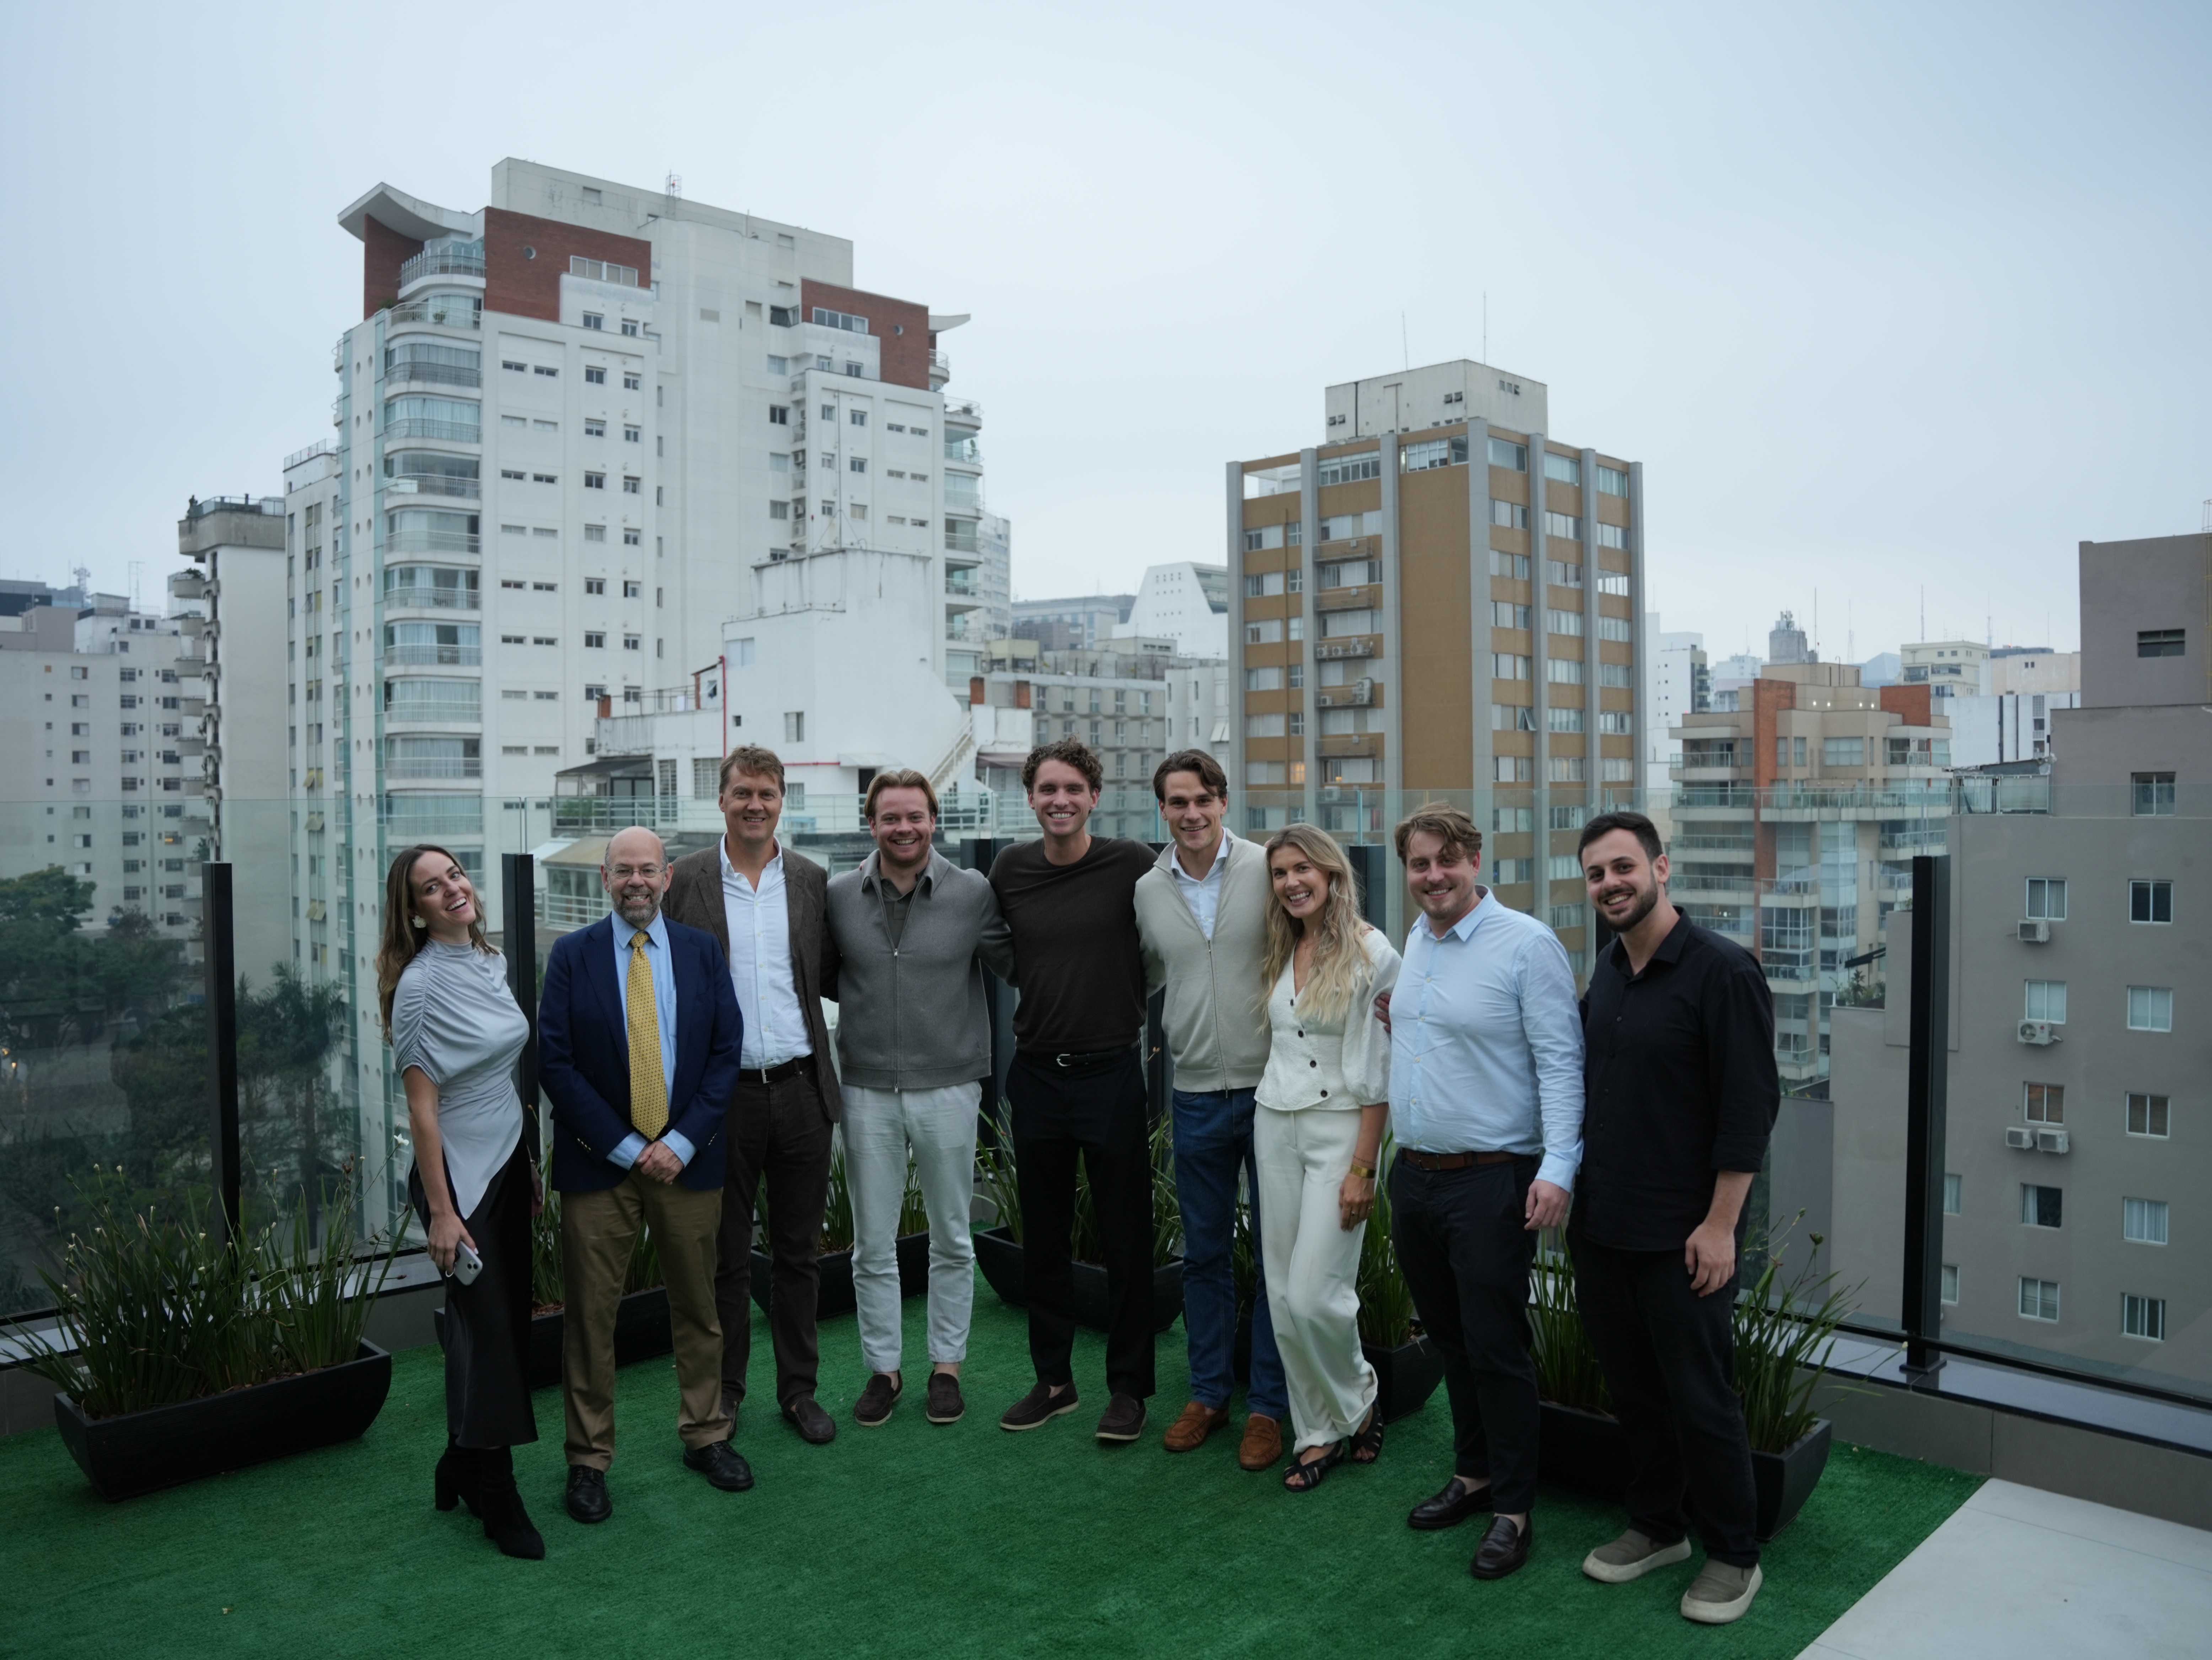
A ARD e a Brickfund operam como uma única equipe integrada para preencher a lacuna entre o capital europeu e as oportunidades imobiliárias brasileiras. A Brickfund é uma gestora de fundos holandesa registrada na AFM, com mais de €100 milhões em ativos sob gestão, especializada em imóveis residenciais.
Nessa aliança, fazemos tudo juntos. A Brickfund atua como codecisora no comitê de investimentos, trazendo disciplina institucional para cada seleção de projeto. Eles fornecem a base de capital essencial e a gestão profissional de fundos necessárias para proteger os interesses de nossos investidores.
Antes de lançar essa parceria, a Brickfund conduziu uma due diligence exaustiva sobre a Vitacon e o mercado de São Paulo. Hoje, eles garantem que cada investimento atenda aos mais altos padrões holandeses de controle de risco, conformidade e relatórios financeiros.
Sobre a Brickfund
A Brickfund é uma gestora de investimentos holandesa de primeira linha, especializada em imóveis residenciais.
Administrando aproximadamente €100 milhões em ativos para investidores profissionais e family offices, a Brickfund é reconhecida por seu rigoroso processo de seleção de investimentos e por sua abordagem de gestão ativa.
Como gestora registrada na AFM, eles oferecem a estrutura profissional e a supervisão necessárias para implementações internacionais em grande escala.

Quer Saber Mais?

Tem Dúvidas?
Nossos investimentos e operações têm base no Brasil, o que significa que os ativos subjacentes são avaliados em Reais (BRL). Consequentemente, o retorno final convertido novamente para Euros fica exposto às variações da taxa de câmbio EUR/BRL. Embora o Brasil conte com um Banco Central autônomo que administra sua política monetária e a estabilidade da moeda, os investidores devem considerar os riscos padrão de flutuação cambial ao avaliar seus retornos esperados. Isso pode ser positivo ou negativo.
Assim como em qualquer mercado dinâmico, a inflação é um fator econômico padrão. O Banco Central do Brasil monitora ativamente e responde às pressões inflacionárias, com previsões atuais entre 4,5% e 4,7% para 2025 e 2026. Embora o setor imobiliário costume acompanhar a inflação, picos inflacionários repentinos ou prolongados podem impactar os custos de construção e o poder de compra local, que são riscos inerentes ao processo de desenvolvimento.
O Brasil opera como uma democracia madura, com estruturas jurídicas consolidadas, e mantém uma postura neutra no comércio global, o que o torna um parceiro estratégico para a Europa e os EUA. No entanto, investir internacionalmente sempre envolve exposição às dinâmicas macroeconômicas e políticas locais. Mudanças nas políticas governamentais, nas estruturas tributárias locais ou nas regulamentações econômicas são riscos sistêmicos que podem influenciar o mercado imobiliário como um todo.
Nosso modelo de desenvolvimento com pré-venda acelerada envolve diversos riscos padrão do setor imobiliário e de operações internacionais:
Risco de Conclusão: O risco inerente a qualquer fase de construção, incluindo possíveis atrasos, interrupções na cadeia de suprimentos ou variações de custo durante o desenvolvimento.
Risco de Liquidez: O setor imobiliário é uma classe de ativos ilíquida. Embora nosso modelo tenha como foco a geração de fluxo de caixa durante o desenvolvimento, o capital investido permanece comprometido durante todo o ciclo do projeto.
Risco Regulatório e Legal: Operar internacionalmente exige conformidade com os marcos regulatórios financeiros tanto brasileiros quanto europeus, que estão sujeitos a possíveis mudanças legislativas ao longo do tempo.
Risco de Mercado: A dinâmica geral do mercado e a demanda dos consumidores podem oscilar, o que pode impactar o ritmo de vendas das unidades e os retornos gerais do projeto.
Nossa estratégia principal de saída é impulsionada pela pré-venda das unidades imobiliárias desenvolvidas, um modelo projetado para gerar fluxo de caixa estrutural ao longo de toda a fase de construção. O principal risco dessa estratégia é uma possível desaceleração do mercado, que poderia afetar o ritmo de vendas previsto ou os preços finais das unidades. Além disso, a finalização da saída envolve a repatriação de capital e lucros do Brasil para a Europa; esse processo está sujeito a regulamentações internacionais de transferência, às condições de mercado vigentes e às taxas de câmbio no momento da transferência.
